domingo, 10 de septiembre de 2017

¿Por que alquilar tu vivienda vacía?

Esta semana comenzamos la publicación de varias guías sobre el alquiler, en las que daremos respuesta a las numerosas preguntas que se plantean caseros e inquilinos a la hora de arrendar una casa. En este primer capitulo, dedicado a propietarios, repasamos por qué es una buena idea alquilar tu vivienda vacía. Rentabilizar la inversión que supone la compra de un inmueble o ayudar al pago de la hipoteca son algunas de las principales razones.

Tener una casa vacía es caro, especialmente si esta cuenta con hipoteca. Sólo los gastos fijos, como el ibi, la comunidad, el seguro de hogar o os mínimos de luz y el agua pueden suponer el desembolso de mas de 2.000 euros anuales por vivienda, al que habría que sumar el coste del préstamo hipotecario si es que la casa aun no esta completamente pagada.

Por eso, y porque vender una vivienda es hoy en día complicado, una buena opción para los propietarios de vivienda vacías puede ser sacarlas al mercado del alquiler. Y es que la rentabilidad del alquiler de vivienda en ciudades como Madrid o Barcelona ronda en el actualidad en el 4%.

En resumen, las ventajas de alquilar tu vivienda vacía son:
- Rentabilizar la inversión que supone la compra de la casa
- Amortizar  los costes que supone ser propietario
- Ayudar al pago que supone la hipoteca de la vivienda, si la hay
- Una casa habitada se mantiene en mejores condiciones que una vacía
- El alquiler permite obtener un beneficio a la vez que se mantiene la propiedad del piso

Algunas desventajas de poner tu piso en el mercado del alquiler pueden ser:

-El propietario deja de tener el piso disponible durante varios años
- Se asumen una serie de responsabilidades de cara a mantener la vivienda en buenas condiciones y para gestionar la relación de los inquilinos con el resto de vecinos
- Posiblemente haya que hacer alguna obra para poner la casa a punto
- El riesgo que supone un impago o el temor a que la casa sufra desperfectos , si bien este punto puede minimizarse con una cuidada selección del inquilino o la disponibilidad de seguros para estas situaciones, e incluso la exigencia de un aval al inquilino

Fuente: alquila vivienda

martes, 18 de julio de 2017

Guidos:"Cambiar de hipoteca variable a fija será casi gratis"

El ministro de Economía dice que el euríbor está negativo pero no va estar así siempre.

El 95% de las hipotecas en España son a tipo variable y a un plazo de entre 25 y 30 años.

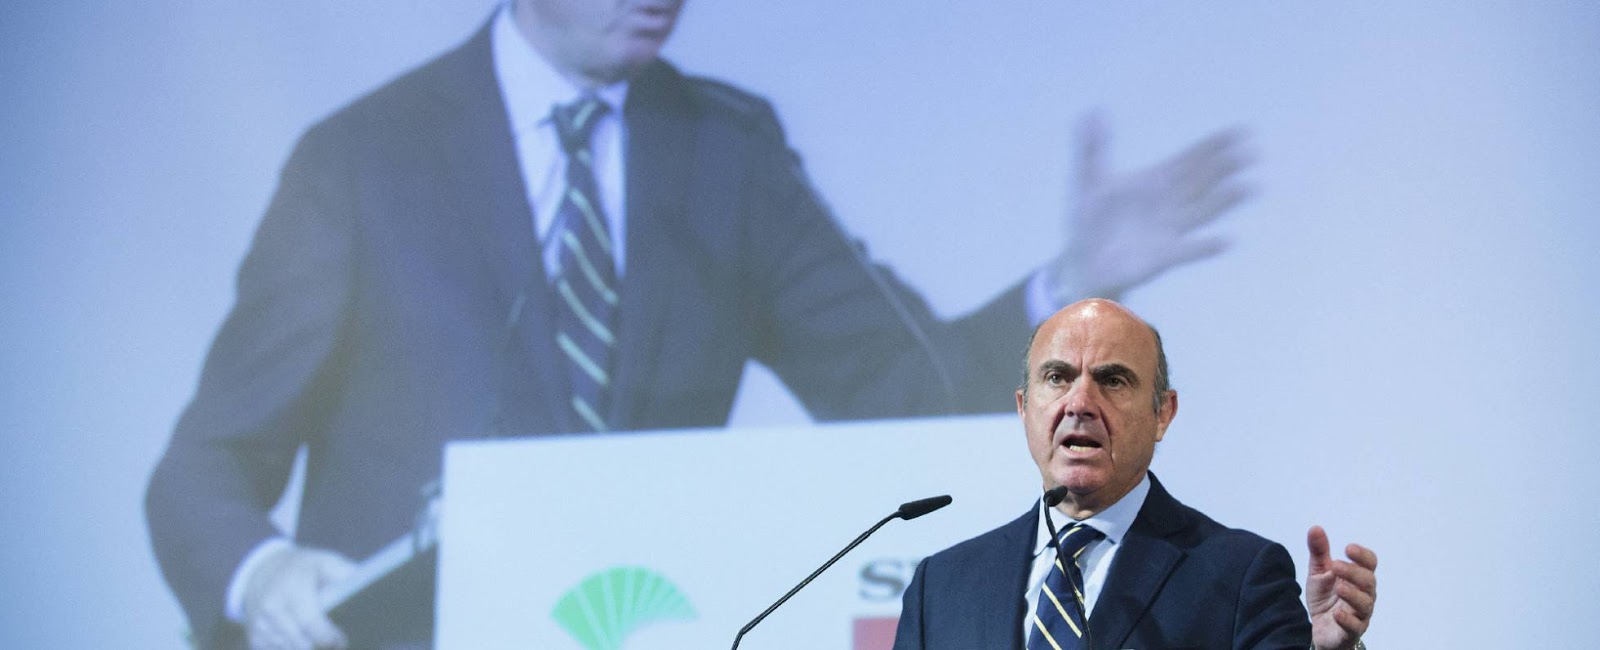
El ministro de Economía,Industria y Competitividad,Luis de Guidos,ha destacado la mejora que supondrá para los consumidores la futura ley de crédito inmobiliario que contempla,entre otras cuestiones,que si el consumidor lo decide,de acuerdo con su banco,pueda pasar su hipoteca de tipo variable a fijo "prácticamente sin gastos",lo que supone "un seguro" para el ciudadano porque el euríbor ahora está negativo pero no va a estar así "toda la vida"

En su intervención en el desayuno-coloquio organizado por Unicaja y diario SUR,ha apuntado que prácticamente el 95% de las hipotecas en España son de tipo variable ligadas al eríbor, y ha recordado que se trata de contratos "a muy largo plazo,a 25 o 30 años,y los tipos de interés no siempre van a estar igual; de hecho a una subida de tipos se va a ir reflejando en las hipotecas y se da la posibilidad de pasarla a tipo fijo".

La normativa prevista intentará facilitar "prácticamente sin gastos y si el consumidor lo decide y lo pacta con su banco ,pueda pasar su hipoteca a un tipo fijo".Esto,ha recalcado ,beneficiará al ciudadano,recordando cómo en 1996 la mayoría de las hipotecas eran a tipo fijo y esa tendencia cambió.

Negociación del tipo aplicable

El Gobierno ,ha precisado De Guindos,"dará una opción muy barata" de aplicar ese cambio, de manera que se intentarán mejorar las condiciones "desde  el punto de vista del consumidor".Respeto a qué tipo fijo,ha aclarado  que tendrá que ser una negociación entre las partes.
Fuentes del Ministerio de Economía consultadas por Europa Press han explicado que la normativa incidirá en reducir los costes que se produzcan cuando el cambio de una hipoteca de tipo variable a otra de tipo fijo se haga con otra entidad financiera.

Otra de las cuestiones expuestas por el ministro ha sido que el notario va a tener que actuar dos veces ,en la fase precontractual y cuando se firma la hipoteca."Vamos a intentar también que la transparencia sea absoluta con los gastos y cláusulas suelo y con las cláusulas completas,porque el hipotecario no se trata de un contrato sencillo,y se trata de evitar la opacidad,que es la fuente de la nulidad",ha expuesto el titular de Economía.

También ha aludido a otros cambios previstos, de manera que una hipoteca en divisa extranjera pueda pasar al euro "sin el más mínimo coste o sin la más mínima penalización ".

En su intervención también se ha referido al importante ajuste que se ha producido en el sector de la construcción en España durante la crisis y que ha provocado que la construcción residencial redujera su peso a más de la mitad.

A su jucio ,la situación está remontando," en consonancia con la recuperación de los flujos de financiación" pero "es prematuro decir que existe una burbuja".Para De Guindos,la reactivación de la compra y venta de viviendas "es una buena noticia".
Fuente:www.cincodias.com


domingo, 16 de julio de 2017

El truco para el comprador de una vivienda usada pague menos en el ITP


Cuando una persona compra una casa sabe que después tendrá que pagar el impuesto sobre Transmisiones Patrimoniales (ITP), que varia en función de la comunidad autónoma donde este ubicada la vivienda. A la hora de liquidar este tributo, el contribuyente puede hacerlo por un valor inferior al que figura en la escritura de compraventa, pero siempre que haya comprobado que ese valor corresponde con el que contempla la Hacienda autonómica correspondiente.

El argumento del contribuyente es sencillo: el valor real de los inmuebles ( que es el que hay que declarar en el ITP o en el impuesto de Sucesiones y Donaciones) no tiene por que coincidir con el precio efectivamente pagado. Y prueba de ello son las comprobaciones de valores continuamente notificadas por las administraciones autonómicas, que ignoran el importe pagado por el comprador por hacerle tributar por el "valor real" del inmueble, tal y como recuerda José María Salcedo, socio abogado de Ático Jurídico.


Por ello, el contribuyente consideró que es perfectamente posible tributar por un valor inferior al efectivamente pagado, sobre todo cuando dicho valor se fundamenta en los propios valores aprobados por la Consejería de Hacienda competente.

Así lo determina el Tribunal Superior de Justicia de Castilla la Mancha. En un caso planteado, el contribuyente compro un inmueble por 232.500 euros y este importe apareció en las escrituras de compraventa. Sin embargo, cuando auto liquido el ITP declaro un valor de 204.271,75 euros, que era el resultante de aplicar la Orden de 9-8-2007 de la Consejería de Hacienda de valoración de inmuebles.

Para Salcedo la clave esta en lo que se considera una "declaración tributaria". La Administración acojiendose a la amplitud del concepto de "declaración tributaria" previsto en el articulo 119 de la Ley General Tributaria, considera que la escritura lo es, y que por tanto debe estarse al valor consignado en la misma. En definitiva, si el contribuyente presenta el impuesto declarando u valor inferior al de la escritura, "no es necesario si quiera realizar una comprobación de valores, sino que puede directamente exigirse le el  pago del impuesto conforme  al valor de dicha escritura", añade el experto.

Para el contribuyente, y también para el TSJ de Castilla La Mancha, la única declaración tributaria a la que debe entenderse es la autoliquidacion del contribuyente u la valor incluido en la misma. Y ello teniendo en cuenta que la regulación del ITP preve precisamente la presentación de una autoliquidacion para declarar el impuesto.

No obstante, en el caso planteado ante TSJ de Castilla la Mancha, aun no estaba vigente el articulo 46.3 de la ley que regula el ITP ( R.D. Legislativo 1/1993) y que dispone que en el marco de una comprobación de valores, si el contribuyente ha autoliqudado el impuesto por un valor inferior al precio pagado por la compra de la casa, se tomara como base imponible el precio pagado.


¿Hacienda puede comprobar sus propios valores?

No, porque, como hemos comentado anteriormente, el articulo 46.3 citado es una norma prevista para las comprobaciones de valores. Y, según la Ley General Tributaria, la Administración no puede practicar una comprobación de valores cuando el contribuyente hubiera tributado utilizando los valores publicados por la propia Administración, aplicando algunos de los medios previstos en el articulo 57 de la Ley General Tributaria. Y esto es lo que ha determinado la anulación de la comprobación de valores realizada.

Tampoco procederá la comprobación, si la Administración comunico al contribuyente cual era la valoración de ese inmueble, antes de su adquisición. Es el caso de la valoración previa que se utiliza en la Comunidad de Madrid.

"Si el contribuyente opta por presentar una autoliquidacion del impuesto incluyendo un valor inferior al precio escriturado, pero que se corresponde con el publicado por la Comunidad, o con el que se le ha comunicado en una valoración previa, creemos que el inicio de una comprobación de valores es cuanto menos discutible", señala Salcedo. Y ello, ni siquiera para considerar que el precio que figura en la escritura debe ser considerado la base imponible del impuesto.

Las conclusiones

En cualquier caso, debe quedar claro que si el contribuyente declara un valor inferior al precio incluido en la escritura publica, lo normal es que la Administración le inicie una comprobación de valores. En este caso, el contribuyente deberá recurrir tal comprobación para hacer valer el valor declarado, y la improcedencia de iniciar una comprobación de valores cuando se ha declarado conforme a los valores publicados por la Administración.

" Y ello no supone dejar de aplicar el articulo 46.3 R.D. Legislativo 1/1993. Dicho articulo sera plenamente aplicable cuando el contribuyente declare por debajo del valor escriturado, pero sin basarse en valores publicados por la Administración", subraya Salcedo.

En estos casos sí podrá iniciarse una comprobación de valores, y en el marco de esta sera inevitable que se considere que la base imponible del impuesto es el precio efectivamente pagado.

Fuente: Idealista

domingo, 25 de junio de 2017

Un 37% de los españoles defiende que comprar casa es mejor que alquilarla


Los promotores ya están comprobando desde hace algo mas de dos años como ha cambiado la crisis en el sector. Nuevos actores productores de oferta, nuevas formas de financiarse y nuevos perfiles de demanda. Conocer al potencial cliente de vivienda, que producto quiere, cuanto esta dispuesto a pagar por el y en que régimen de tenencia, propiedad o alquiler, se antojan factores clave para acertar en la estrategia de venta.

El portal inmobiliario Fotocasa ha realizado una encuesta a mas de 5.000 personas, representativas de la sociedad española, y como resultado ha elaborado los tres perfiles olas tres actitudes que mantienen los españoles en este momento frente al mercado de la vivienda. ¿ Se esta gestando un cambio sociológico a favor del alquiler? ¿Piensa la ciudadanía  que los precios alcanzados en el anterior boom pueden volver repetirse? ¿Sigue siendo el ladrillo una de las inversiones mas seguras? A estas y otras muchas cuestiones trata de dar respuesta este estudio al que ha tenido acceso Cinco Días.  La primera gran conclusión de este informe es que son tres las actitudes  que mas se repiten: la de los llama dos comprometidos con la compra, que aglutina a un 37% de los españoles; la de los partidarios de alquiler, bajo la que se identifica a otro 30% de la población, y un tercer grupo compuesto por quienes se definen como recelosos con el mercado y la situación económica, donde se enmarcaría el 33% restante.  

Intención de compra de los comprometidos  con la compra son los mas optimistas con la situación actual del mercado y su evolución, ademas constituyen el   perfil de mayor edad, pueden enmarcarse dentro de la clase media y viven con su pareja e hijos. Son sobre todo propietarios (90%) y se mantienen como los mas activos en todos los segmentos del mercado. El 19%, ocasi uno de cada cinco, muestra su intención de comprar una casa a corto plazo o medio plazo (en los próximos dos a cinco años).

Están convencidos de que la compra es la mejor inversión, el mejor patrimonio y que alquilar es tirar el dinero. Y es que mientras un 44% de los españoles cree que comprar una vivienda es una buena inversión, en este perfil  ese porcentaje se eleva al 70%. Un 67% defiende firmemente que un piso es la mejor herencia que se puede dejar a un hijo.

En el segundo perfil se sitúan los mas jóvenes y los grandes partidarios del alquiler, y la mismo tiempo, los mas pesimistas con la situación actual. Rechazan con rotundidad que arrendar sea tirar el dinero y se muestran convencidos de que en el futuro el alquiler tendrá mucho que decir. Un 40 % rechaza  que la vuelta del crédito vaya a suponer un repunte de la compra.

El 84% cree que la crisis no ha terminado y también  es el perfil que descarta con mas vehemencia que se pueda estar gestando otra burbuja. Por ultimo, entre Recelosos con el mercado quienes recelan de la situación actual son mayoría  quienes dudan que la crisis haya terminado y ademas no dudan en augurar que el precio de la vivienda volverá a subir hasta los niveles previos al estallido de la burbuja y no descartan otro boom similar. Pese a que creen en la compra, solo el 47% defiende que sea una buena inversión en estos momentos.

Fuente:CincoDias

martes, 13 de junio de 2017

¿Puede el Ayutamiento desahuciar a sus inquilinos como cualquier casero?

¿Puede una empresa pública desahuciar a sus inquilinos como cualquier casero?La respuesta corta es No.Abajo dejo los argumentos del Tribunal Supremo en un caso concreto.


Pudiera parecer que la respuesta afirmativa no necesita razonamiento alguno,sin embargo el Tribunal Supremo en reciente sentencia,12 de mayo de 2017, desestima le demanda de desahucio por fin de contrato,expiración del plazo,formulada por la Empresa Municipal de la Vivienda y Suelo de Madrid,contra sus inquilinos.

Considera el Supremo que efectivamente el plazo de duración pactado en el contrato se ha cumplido y asi mismo el casero,Empresa Municipal de la Vivienda y Suelo de Madrid (EMVSM),ha preavisado correctamente el fin de contrato.

Sin embargo el contrato que se pretende dar por terminado,suscrito el 20 de junio de 2005 ,se refiere a una Vivienda de Protección Oficial (VPO) y el mismo aparecen dos cláusulas contradictorias.

En una se dice  que la duración del contato será de dos años,sin embargo,se prorrogará por periodo bianuales ,en el caso de que el arrendatario continúe reuniendo el requisito exigido en el Art. 1 del Decreto 100/1986,de 22 de octubre.Este requisito se refiere a personas cuyos ingresos anuales,unidos a los de los familiares que con ellas convien ,sean inferiores a 2,5 veses el salario minimo interprofesional anual.
En la otra se afirma que las partes podrán dar por terminado el presente contrato,avisando mutuamente con un mes de antelación ,cuando las leyes lo permiten.

La EMVSM fundamenta el desahucio en que la ley de arrendamientos urbanos señala que la duración de los contratos será libremente pactada por las partes,y por tanto permite al arrendador dar por terminado el contrato,conforme a esta última cláusula ,ya que en la actualidad no se admiten alquileres de duración ilimitada en el tiempo a voluntad del inquilino.

El inquilino Supremo hace suya la sentencia de primera instancia en la que esa contradicción debe resolverse a fovor del inquilino que nada ha tenido que ver con la redacción del contrato ni ha ocasionado la aparente oscuridad o contradicción,de lo que deduce que la duración del contrato es de quince años,conforme al articulo 6 del Decreto 100/1986.

Recuerda el Supremo que la Disposición Adicional Primera,apartado 8, de la Ley de Arrendamientos Urbanos 29/ 1994,mantiene la normativa aplicable a las viviendas de protección oficial de promoción pública respecto,entre otras cosas,al plazo de duración del contrato,y, en el presente caso,la duración del contrato y su prórroga estácontenida en las estipulaciones Segunda y Tercera del contrato,asi como en el articulo 3 del Decreto 100/1986.

Conviene destacar lo que señala referido articulo 6 : Transcurridos quince años de vigencia de los contratos de arrendamiento de las viviendas de promoción pública ,el organismo titular las ofrecerá en venta a los inquilinos por grupos,edificios o unidades funcionalmente independientes.

En definitiva la sentencia declara que no ha lugar al desahucio y condena a la EMVSM a las costas causadas en primera instancia y en apelación.
Fuente:www.enalquiler.com


martes, 9 de mayo de 2017

El Gobierno promete ayudas al alquiler para jóvenes hasta 35 años

Los jóvenes de hasta 35 años que cumplan los requisitos que detallo más abajo podrán acceder a unas nuevas ayudas al alquiler se el Plan Estatal de Vivienda 2018-2021 se lleva a la práctica tal como lo ha presentado hoy el ministro de Fomento,Íñigo de la Serna.

El borrador del Plan Estatal de Vivienda 2018-2021 incluye una promesa para los más jóvenes.Es un nuevo programa para ayudas a que las personas de hasta 35 años puedan acceder al alquiler o la compra de vivienda si cumplen los requisitos que detallo más abajo.Así lo ha prometido hoy el ministro de Fomeno ,Íñigo de la Serna ,en la presentación de este plan que trasladará mañana a Comunidades Autónomas,ayuntamientos y la resto del sector.

AYUDAS AL ALQUILER Y COMPRA PARA JÓVENES

1.-Quiénes pueden solicitar la ayuda

Jóvenes de hasta 35 años(en el momento de la solicitud)

2.-Cuánto es el importe de la ayuda

-Alquiler:

-Hasta el 50% del alquiler mensual.
-Para alquileres entre 600 y 900 €/mes un incremento de hasta el 30%(en este tramo)
-El alquiler debe ser por 3 años.

-Compra:

Hasta 10.800€ com el limite del 20% del precio de adquisición.
3.-Requisitos para acceder a la ayuda
-Ingresos inferiores a 3 IPREM

-Alquiler:

-Igual o inferior a 600€/mensual (hasta 900€ en casos justificados)
-Constituir residencia habitual y permanente durante el periodo de ayuda
-No ser propietario o usufrictuario de una vivienda en España(exepto no disponibilidad por separación,divorcio o causas ajenas a su voluntad)

Adquisición

-Constituir residencia habitual y permanente durante minimo 5 años
-No ser propietario o usufructuario de una vivienda en España (excepto no disponibilidad por separación divorcio o causas ajenas a su voluntad)

Mejoras en las ayudas al alquiler para personas con dificultades económicas

El borrador del Plan Estatal de Viviendas 2018-2021 mantiene las ayudas al alquiler para personas con dificultades económicas que ya existian en los anteriores planes e incluye algunas mejoras.

1.-Quiénes pueden solicitar la ayuda

-Personas con ingresos ( de la unidad  de convivencia) inferiores a 3 IPREM
- La vivienda arrendada ha de ser domicilio habitual y permanente
- No pueden ser propietarios o usufructuarios de otra vivienda salvo acreditación de no disponibilidad de la misma por causa ajena a su voluntad

2.- Importe de la ayuda

-Hasta el 40% de la renta de alquiler.

Se incrementa la ayuda respecto del Plan Estatal 2013-2016 al suprimir el limite de 2.400€/año.

3.-Plazo

-3 años
Se incrementa el plazo de la ayuda respecto del Plan Estatal 2013-2016,ya que en éste último se concedía por un año prorrogable por otro más.

4.- Límite de lo que se paga de alquiler

-Igual o superior a 600€ (o hasta 900€ en caso justificados)

Se incrementa la renta mensual máxima que permite el acceso a la ayuda respeto del Plan Estatal 2013-2016 hasta un máximo de 900€/mes en caso justificados.En el Plan 2013-2016 el limite de 600€/mes no se podia superar en ningún caso."En ciudades como Barcelona ,Ibiza o Madrid el precio del alquiler está subiendo y la cifra de 600 euros puede no ser real" , afirmó De la Serna durante la presentación de plan
Fuente:www.enalquiler.com


lunes, 1 de mayo de 2017

Ya se pueden pedir las ayudas al alquiler en Catalunya

Ya se pueden pedir las ayudas al alquiler 2017 en Catalunya.Aqui te decimos los requisitos que debes cumplir, qué papeles necesitas y dónde prestar tu solicitud.
La Generalitat de Catalunya acaba de abrir la convocatoria para las ayudas al alquiler 2017.Si eres titular de un contrato de alquiler ,pagas entre 350€ y 600€ al mes de alquiler ( dependiendo de la zona) y tienes unos ingresos limitados,puedes solicitar esta subvención que paga hasta el 40% de tu alquiler (hasta 200euros mensual durante un año).Aqui tienes todos los detalles.

REQUISITOS PARA SOLICITARLA

1.- Tener residencia legal en Catalunya.

2.- Que la unidad de convivencia tenga unos ingresos suficientes para pagar el alquiler y que no sobrepasen los limites establecidos en las bases de la convocatoria.

El requisito de ingresos de la unidad de convivencia viene marcado por el Indicador de Renta de Suficiencia de Cataluña(IRSC) y se establece en función de las personas que viven en el mismo domicilio.Asi ,el limite máximo de ingresos es de 0,94 veses el IRSC en el caso de una persona adulta,y se añade 0,46 veces el IRSC para cada persona adicional de 14 años o más y 0,28 veces el IRSC para cada persona adicional menor de 14 años.Si tienes dudas sobre cómo calcular esto puedes acercarte a cualquier oficina de Habitatge de la Generalitat de Catalunya para que hagan el cálculo contigo.
Este límite de ingresos no se aplica en los supuestos de victimas del terrorismo.

3.- Ser titular de un contrato de alquiler de vivienda  que sea el domicilio habitual y permanente del solicitante.Hay que estar empadronado en esa vivienda.

4.- No pagar un alquiler mensual superior a :

Barcelona ciudad : 600 €
Demarcación de Barcelona : 600 €
Demarcaciones de Girona y Tarragona :450€
Demarcaciones de Lleida : 400€
Demarcaciones de les Terres de l`Ebre: 350€

5.- Tener domiciliado el cobro de la ayuda en una entidad financiera.

6.- Estar al corriente del pago de alquiler en el momento de presentar la solicitud.

7.- Pagar el alquiler por transferencia bancaria ,recibo domiciliado ,ingresos en cuenta o recibo emitido por la persona administradora de la finaca,como minimo a partir del mes siguiente a la  fecha de presentación de la solicitud.

8.- No estar sujeto a ninguno de los supuestos de prohibición para recibir subvenciones según los establecido en la Ley 38/2003,de 17 de noviembre ,general de subvenciones.

9.- Cumplir las obligaciones tributarias del Estado y la Generalitat y las obligaciones con la Seguridad Social(se comprobará).

Se pueden aciger todas las personas titulares de un contrato de arrendamiento y que cumplan los reqiusitos establecidos sobre el precio del alquiler objeto de subvención y los ingresos de la renta familiar.El importe de esta ayuda corresponde al 40% del precio del alquiler mensual y puede llegar a un máximo de 200 euros mensuales,o sea 2.400 euros anuales.

Con respecto a los requisitos sobre el precio del alquiler ,el limite mensual para las viviendas de la demarcación de Barcelona no puede superar los 600€ ; en el caso de Tarragona y Girona es de 450€ ; en Lérida se ha establecido un máximo de 400 € y en las Tierras del Ebro el  tope es el importe de 350 € mensuales.

QUÉ DOCUMENTACIÓN HAY QUE PRESENTAR

Debes presentar la solicitud de la ayuda ,junto con la siguiente documentación que acredita que cumples los requisitos exigidos para recibir la ayuda:

1.- DNI/NIF/NIE o documento equivalente vigente del solicitante y de todos los miembros que forman la unidad de convivencia.En el caso de que algún miembro de la unidad de conviencia no tenga DNI/NIF/ NIE deberáaportar la documentación de identificación que tenga.En el caso de personas que acaban de llegar y obtenido el DNI,ha hacer constar en la solicitud su anterior documento de identificación NIE.

2.- Certificado o volante de convivencia que acredite que el domicilio de la persona solicitante y de las personas que forman su unidad de convivencia.

3.- Justificante de los ingresos del solicitante y cada uno de los miembros de la unidad de convivencia en edad laboral.Según el caso,hay que acreditarlo así:

-Declaración de Impuestos sobre la Renta de las Personas Fisicas (IRPF) correspondiente al periodo imposotivo inmediatamente anterior (ejemplo 2015),con el término de prentación vencido en la fecha de presentación del solicitante y de cada uno de los miembros de la unidad de convivencia que estén en edad  laboral.

Certificado de imputaciones de la Agencia Estatal de la Adminitración Tributaria y con un informe de vida laboral o el  correspondiente certificado de las pensiones o ayudas exentas de tributación,si hay miembros de la  unidad de convivencia que no están obligados a presentar la declaración del IRPF.

En el caso de situaciones excepcionales en que la persona solicitante o algún miembro de la  unidad de convivencia no pueda justificar los ingresos de la forma anterior o en los ingresos de la declaración de la renta no se cumple el requisito de tener unos ingresos minimos para pagar el alquiler o hayan tenido un cambio significado de los ingresos respecto al periodo general a justificar,lo hará por medio de una declaración responsable.

4.-Informe sobre la situación socioeconómica,emitido por los servicios sociales municipales o por el personal técnico mediador de las entidades colaboradas para la gestión de estas prestaciones ,en caso de que todos los ingresos de una unidad de convivencia se acrediten por el medio de una declaración responsable.

5.-Libre de familia,si es necesario.

6.-Contrato de alquiler de la vivienda a nombre del solicitante.En el caso de que el contrato sea efectivo a partir del 1 de junio de 2013,acreditación del cumplimiento por parte del inquilino del pago de la fianza al casero según marga la legislación vigente.

En el caso de que la pesona solicitante que viva en la vivienda  sea el cónyuge de la persona titular del contrato,ha de aportar la documentación acreditativa de la atribución del derecho de uso de la vivienda.
En el caso de alquileres que no se hayan documentado con contratos,para acreditar la condición de inquilino,el solicitante sólo necesitara presentar los recibos mensuales del pago del alquiler.

En el caso de mujeres victimas de violencia de género,que como consecuencia de una orden de alejamiento o sentencia judicial tengan atribuida la vivienda como su domicilio habitual y permanente,se les podrá reconocer el derecho a cobrar la ayuda si justifican que se hacen cargo del pago del alquiler.

7.- Todos los recibos de alquiler correspondientes a 2017 pagados hasta la fecha de presentación de la solicitud.Los recibos,a partir como minimo del mes siguiente a la fecha de presentación de la solicitud han de ser por transferencia bancaria,recibo domiciliado,ingreso en cuenta o recibo emitido por el administrador de la finca. En los recibos ha de constar el  nombre del inquilino,del casero,el concepto y el importe.

8.- Impreso normalizado a nombre de la persona solicitante de la ayuda con los datos bancarios de la cuenta donde se ha de ingresar la ayuda.

9.- Acreditación del Departamento de Trabajo,Asuntos Sociales y Familias en el  caso de personas con discapacidad.
10.-
Documentación acreditativa del proceso de desalojo o ejecución hipotecaria de la vivienda u otros  procesos reconocidos y validados de intermediación en que se haya perdido al vivienda donde se haya vivido anteriormente,como puede ser una dación en pago.

11.- Acreditación de la condición de víctima de violencia de género, deberá aportar pruba cualificada según el articulo 33 de la Ley 5/2008, de 24 d`abril,del  derecho de la mujeres a eradicar la violencia machista.

13.- Acreditación de ser víctima de terrorismo o de amenazas mediante una resolución del Ministerio del Interior o la sentencia judicial firme.

14.- Titulo de familia numerosa vigente.

15.- Titulo de familia monoparental vigente.

16.-Documentación acreditativa de ser personas joven extutelada.

17.- Documentación acreditativa para reunir las condiciones para ser sujeto del Plan de Protección Internacional de Catalunya,según al acuerdo del Gobierno del 28 de enero de 2014.

En todos los supuestos expuestos,la Agéncia de l´Habitatge de Catalunya puede solicitar directamente o a través de las entidad colaboradas en la gestión de estas subvenciones la documentación complementaria que considere necesaria para la resolución del expediente.

*No es necesario llevar esa documentación si han autorizado expresamente al órgano gestor de la ayuda a que obtengadirectamente y de forma electrónica los datos necesarios para el seguimiento y control de las ayudas.

Qué plazos hay para presentar la solicitud y dónde hacerlo

La solicitud se puede presentar de 19 de abril al 19 junio de 2017.

Si haces la presentación de la solicitud de forma presencial,debes ir a :

Si eres inquilino de una vivienda administrada por administraciones,empresas publicas o entidades sin ánimo de lucro,puedes presentar tu solicitud en la sede de esa entidad.

También puedes ir a los puntos establecidos en el articulo 38.4 de la Ley 30/1992 ,de 26 de noviembre ,de régimen juridico de las administraciones públicas y del procedimiento administrativo común y por los que establece el articulo 25 de la Ley 26/2010,de 3 de agosto,de régim juridico y de procedimiento de las administraciones públicas de Catalunya.
Fuente:blog.enalquiler.com